Akuntansi Keuangan Dasar
📋Capaian Pembelajaran
Fase F: memahami konsep akuntansi keuangan dasar dalam konteks menilai kondisi keuangan unit usaha (persamaan dasar akuntansi, siklus akuntansi, dan laporan keuangan). Penekanannya pada memahami dan menilai, bukan sekadar menyalin pencatatan.
🎯Yang perlu kamu kuasai
- Menerapkan persamaan dasar akuntansi pada setiap transaksi.
- Menerapkan aturan debit dan kredit untuk setiap kelompok akun.
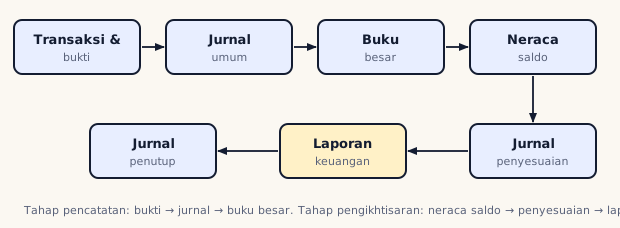
- Menjelaskan tahap siklus akuntansi.
- Menyusun laporan laba rugi, perubahan modal, dan neraca, serta menghitung laba dan modal akhir.
- Menilai kondisi keuangan unit usaha secara sederhana.
📚Materi
1. Persamaan dasar akuntansi
Setiap transaksi mengubah persamaan, tetapi kedua sisi selalu seimbang. Modal bertambah oleh setoran pemilik dan pendapatan; berkurang oleh pengambilan pribadi (prive) dan beban.
- Pemilik menyetor kas Rp50 juta: harta (kas) +50, modal +50.
- Membeli peralatan secara kredit Rp8 juta: harta (peralatan) +8, utang usaha +8.
- Menerima pendapatan jasa tunai Rp5 juta: kas +5, modal (pendapatan) +5.
- Membayar gaji Rp2 juta: kas −2, modal (beban) −2.
- Membeli perlengkapan tunai Rp1 juta: kas −1, perlengkapan +1 (hanya berubah bentuk harta).
2. Debit dan kredit
| Kelompok akun | Bertambah | Berkurang | Saldo normal |
|---|---|---|---|
| Harta (aset) | debit | kredit | debit |
| Utang (kewajiban) | kredit | debit | kredit |
| Modal (ekuitas) | kredit | debit | kredit |
| Pendapatan | kredit | debit | kredit |
| Beban dan prive | debit | kredit | debit |
3. Siklus akuntansi
4. Laporan keuangan
- Laba rugi: pendapatan − beban = laba (atau rugi) bersih.
- Perubahan modal: modal akhir = modal awal + laba bersih − prive (+ setoran tambahan).
- Neraca (posisi keuangan): harta = utang + modal akhir, pada tanggal tertentu.
Akun pendapatan, beban, dan prive adalah akun nominal (masuk laba rugi atau perubahan modal, ditutup di akhir periode). Akun harta, utang, dan modal adalah akun riil (masuk neraca). Menilai kondisi usaha secara sederhana: apakah laba positif, apakah kas cukup untuk membayar utang jangka pendek, dan apakah modal bertambah dari periode ke periode.
✏️Contoh soal
Laba bersih = 24.000.000 − (8.000.000 + 3.000.000 + 1.000.000) = Rp12.000.000.
Modal akhir = modal awal + laba − prive, sehingga modal awal = 60.000.000 − 12.000.000 + 2.000.000 = Rp50.000.000.
📝Latihan
Kerjakan di kertas, lalu buka jawabannya.
1. Membeli perlengkapan secara kredit Rp3.000.000. Bagaimana pengaruhnya terhadap persamaan dasar?
2. Membayar sebagian utang usaha Rp1.000.000 tunai. Akun apa yang didebit dan dikredit?
3. Akun apa saja yang muncul di laporan laba rugi: kas, pendapatan jasa, beban gaji, utang usaha, prive?
4. Pendapatan Rp15 juta, total beban Rp18 juta. Apa hasil usaha dan pengaruhnya terhadap modal?
5. Total harta Rp80 juta dan utang Rp25 juta. Berapa modal?
6. Apa saldo normal akun beban, dan mengapa?
🎯Latihan TKA untuk topik ini
Soal-soal berikut dari latihan TKA Ekonomi SMA menguji materi di halaman ini. Kerjakan langsung di halaman soal, lalu buka pembahasannya.
- Paket 1 · Soal 23 PG — Menentukan perubahan persamaan dasar akuntansi akibat transaksi.
- Paket 1 · Soal 24 PG — Menghitung modal awal perusahaan jasa berdasarkan data laporan keuangan.
- Paket 1 · Soal 25 PGK Kategori — Mengelompokkan akun ke dalam laporan keuangan yang tepat.
- Paket 2 · Soal 23 PG — Menentukan pengaruh transaksi pembelian kredit terhadap persamaan dasar akuntansi.
- Paket 2 · Soal 24 PG — Menghitung laba bersih dan modal akhir dari data laporan keuangan perusahaan jasa.
- Paket 2 · Soal 25 PGK Kategori — Menerapkan aturan debit dan kredit untuk mencatat bertambah atau berkurangnya akun.